
Mục lục
Hướng dẫn hộ kinh doanh, CNKD thay đổi địa chỉ địa điểm kinh doanh eTax Mobile chi tiết ra sao?
Dưới đây là Hướng dẫn hộ kinh doanh, CNKD thay đổi địa chỉ địa điểm kinh doanh eTax Mobile chi tiết như sau:
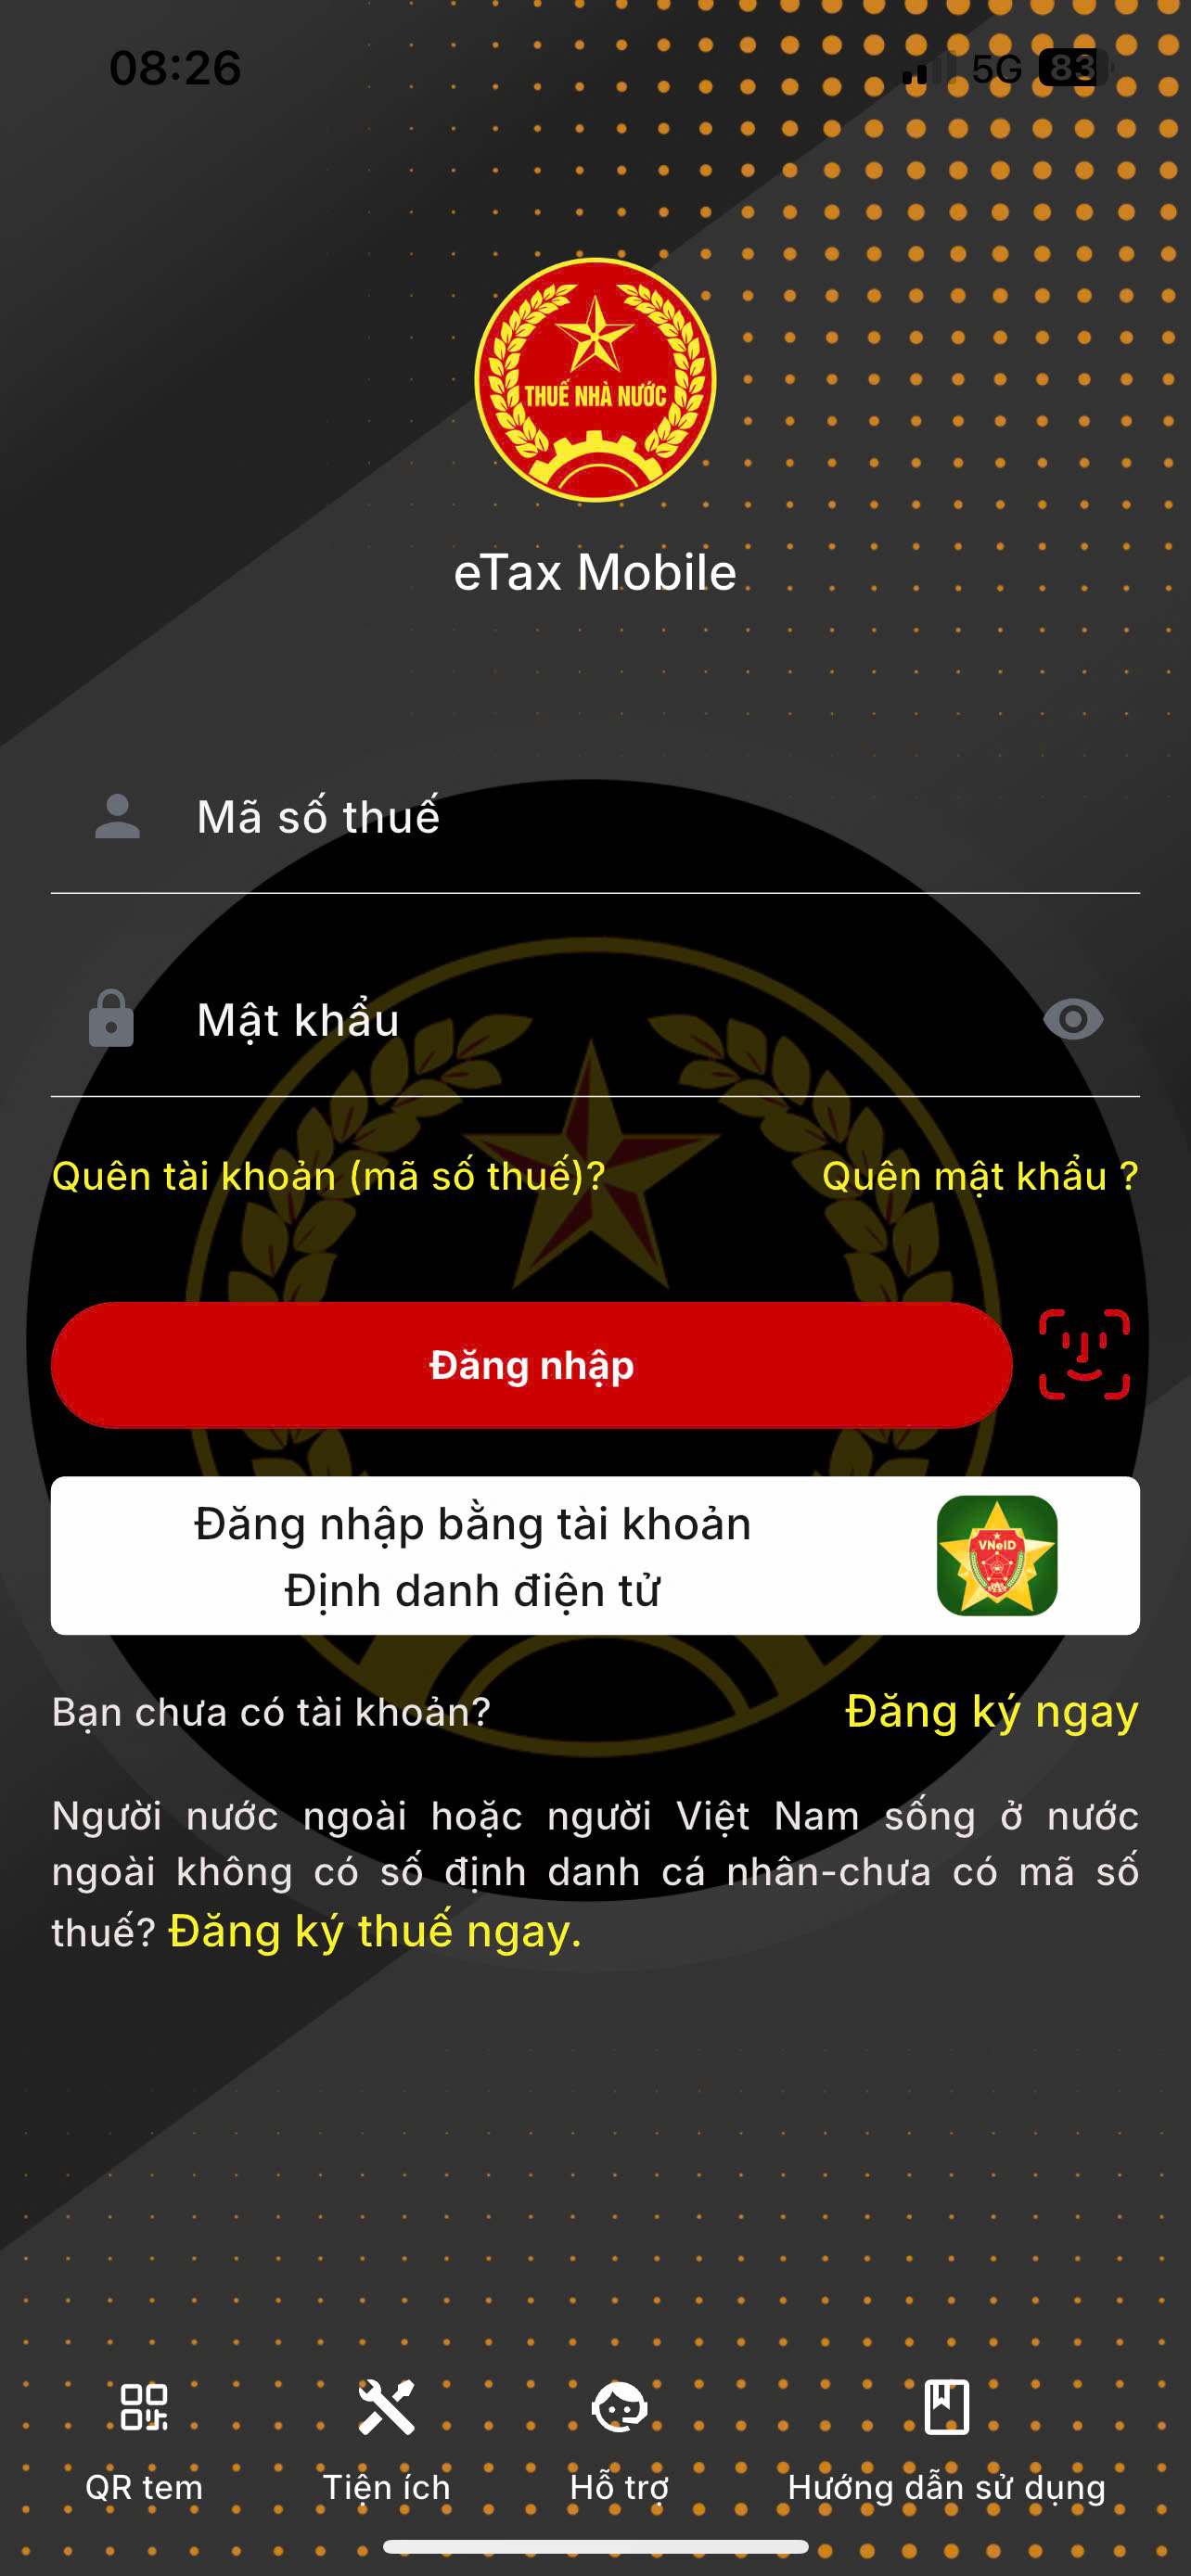
Bước 1: Đăng nhập vào ứng dụng eTax Mobile
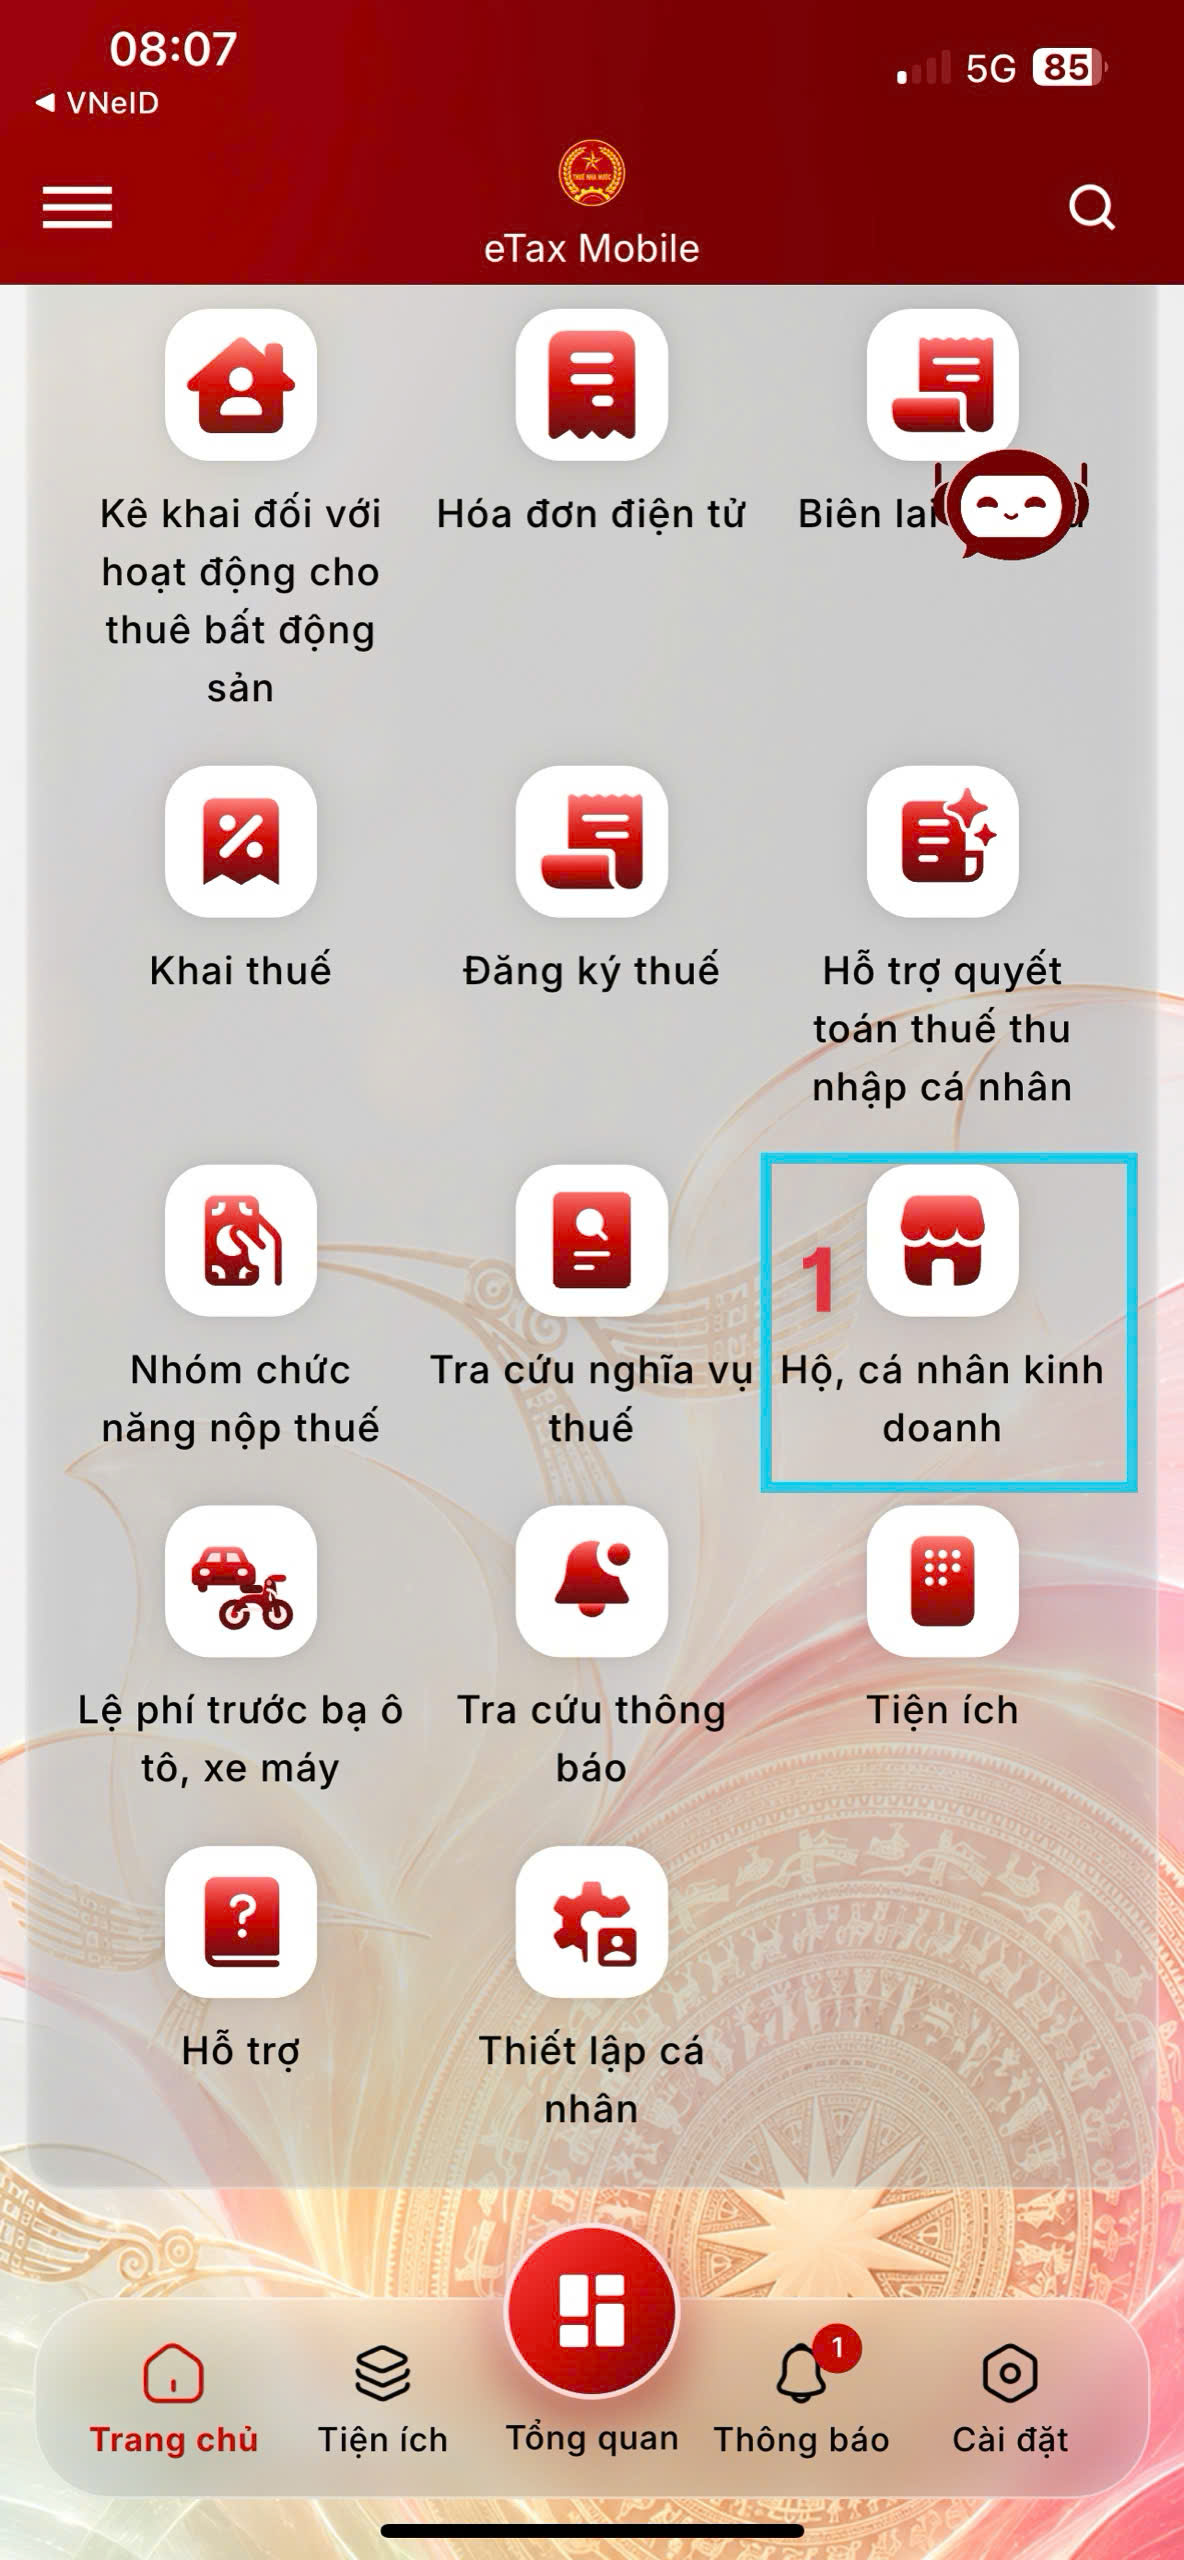
Bước 2:
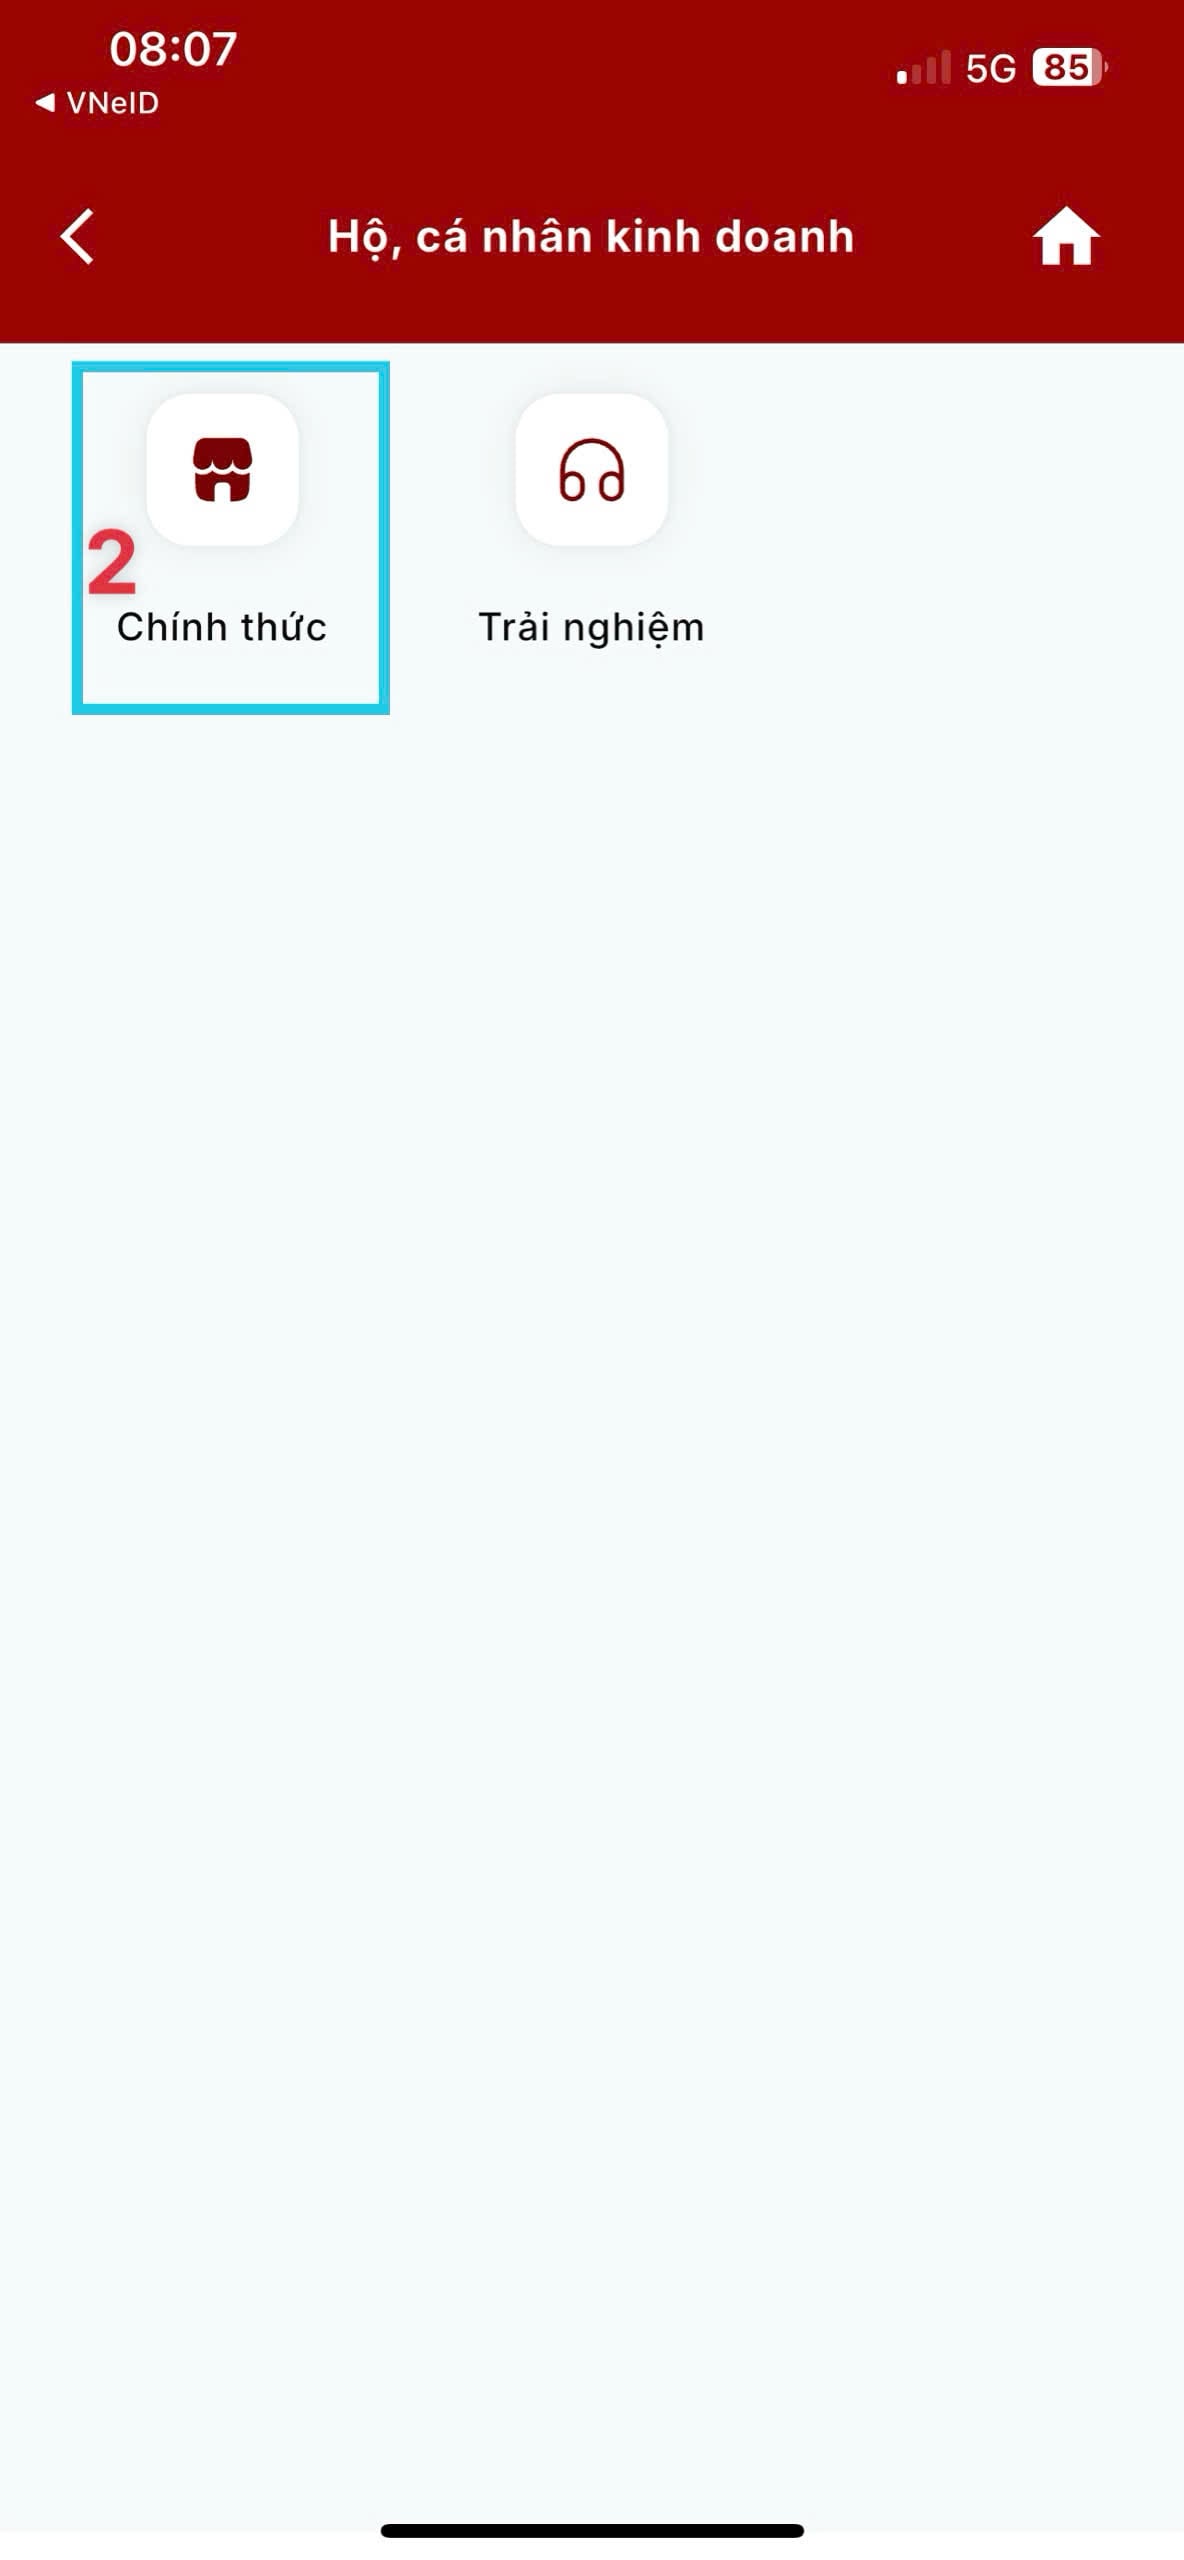
1. Chọn mục “Hộ, cá nhân kinh doanh”
2. Chọn “Chính thức”
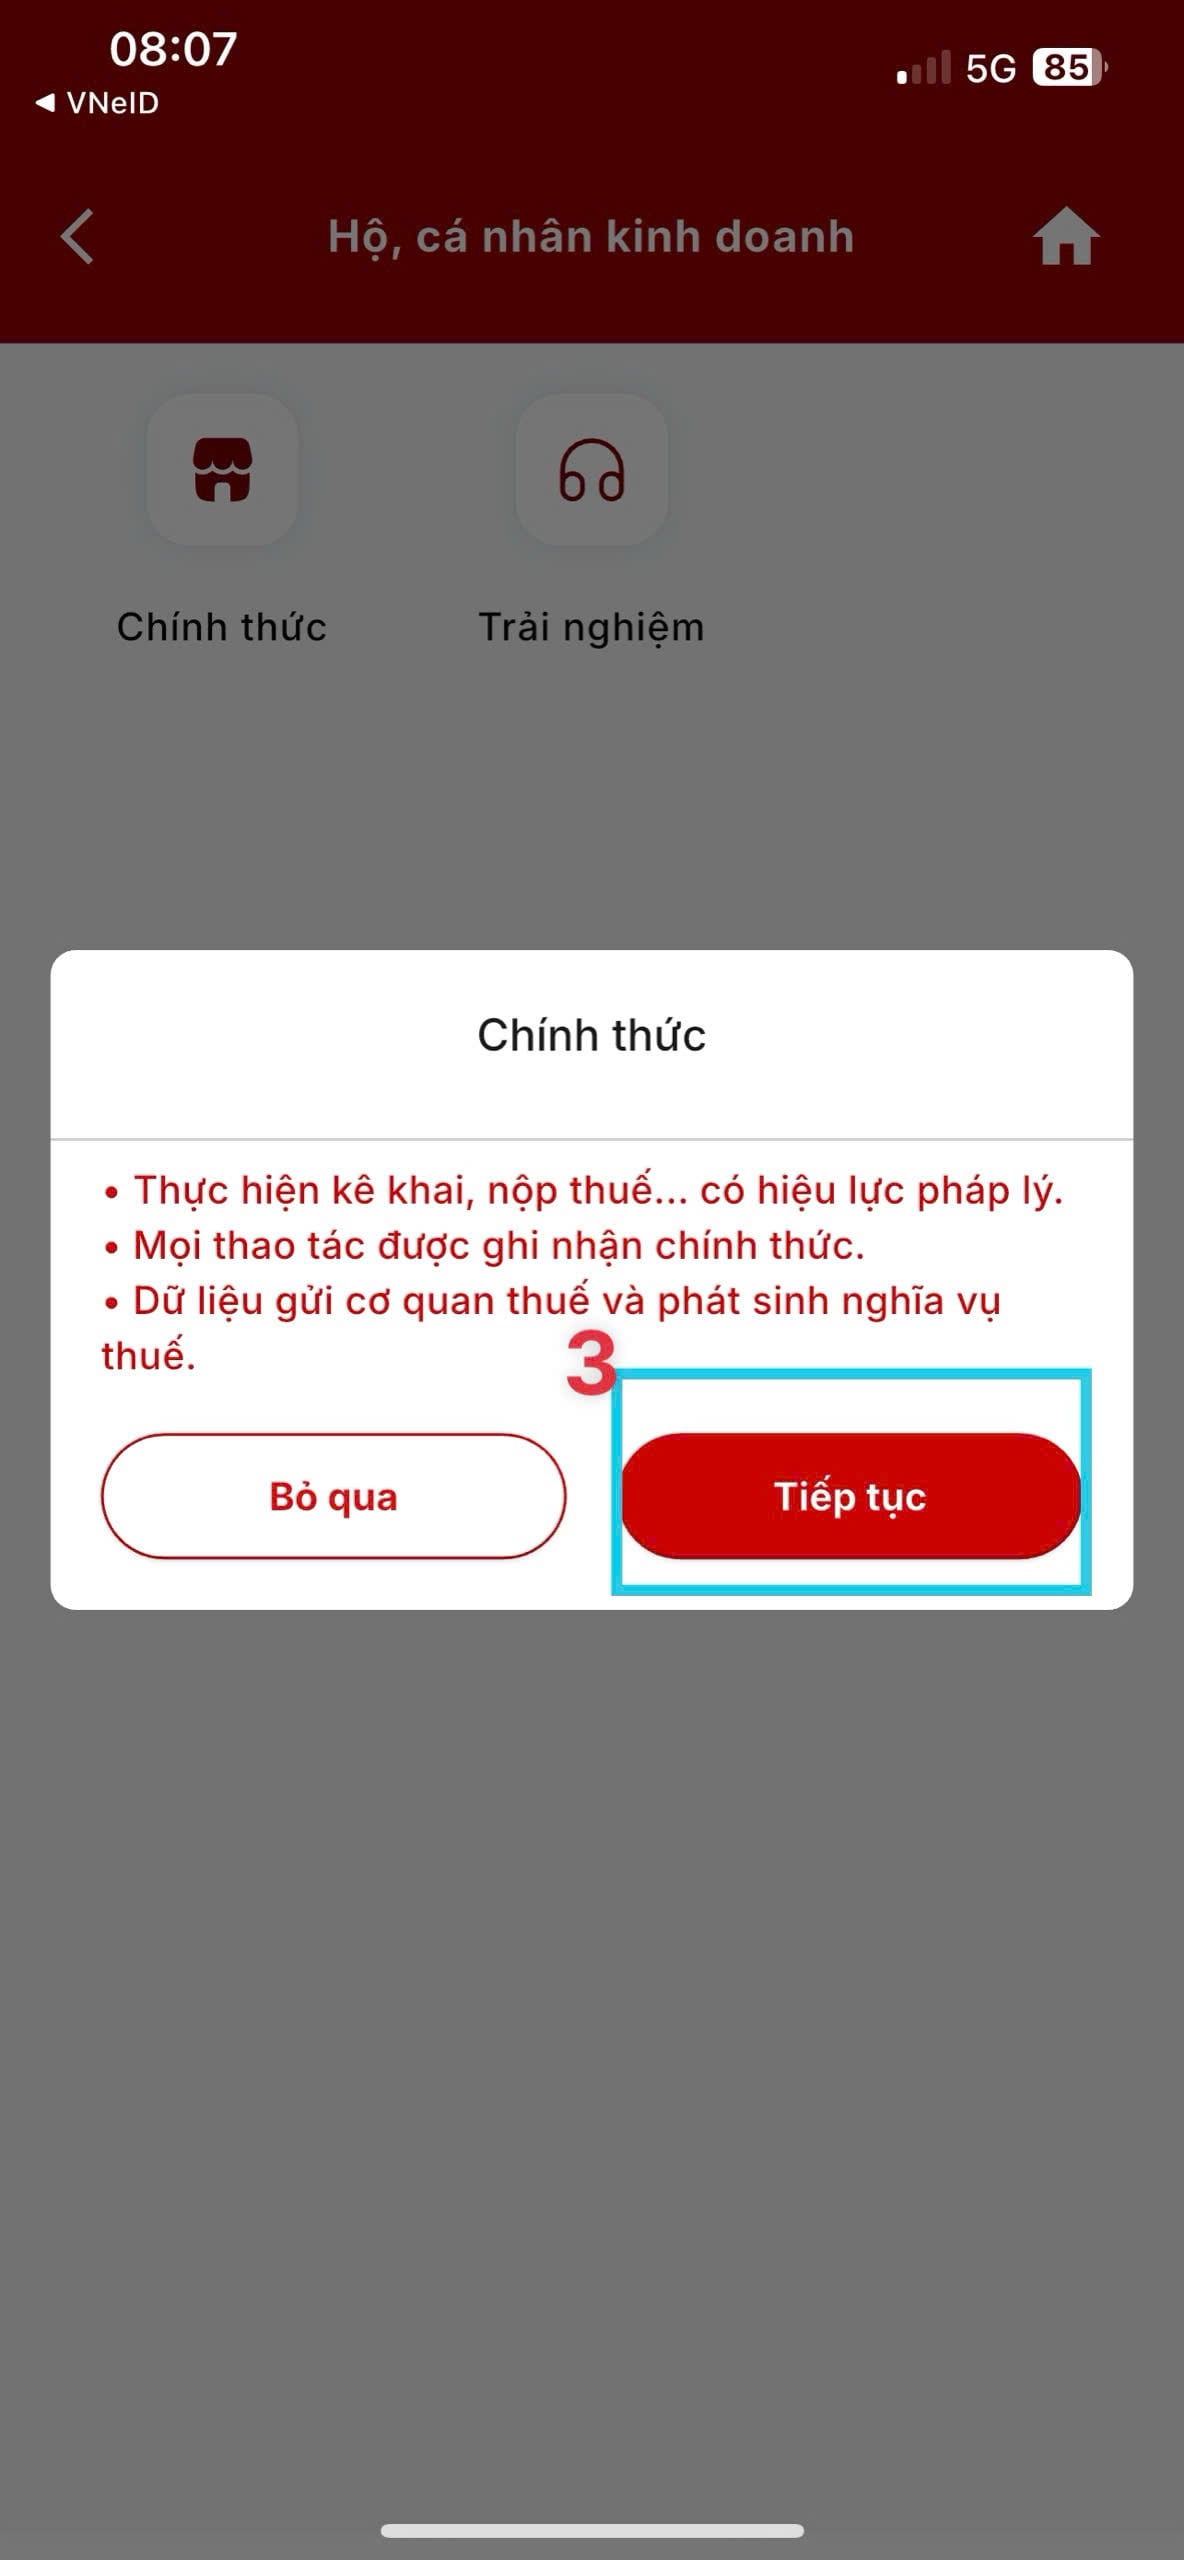
3. Nhấn Tiếp tục
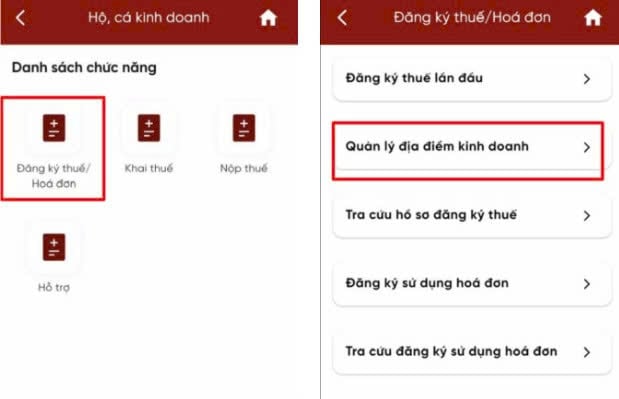
4. Chọn “Đăng ký thuế/Hóa đơn”
– Tại màn hình chính, NNT truy cập vào chức năng Đăng ký thuế/Hóa đơn
– Chọn Quản lý địa điểm kinh doanh
Bước 3: Quản lý địa điểm kinh doanh và thực hiện cập nhật thay đổi thông tin như sau:
* Trường hợp 1: Địa chỉ hành chính của địa điểm kinh doanh chưa được cập nhật theo đơn vị hành chính mới hoặc chưa xác định địa điểm kinh doanh chính, NNT thực hiện tra cứu địa điểm kinh doanh, lựa chọn địa điểm kinh doanh chính phù hợp và cập nhật thông tin tỉnh/thành phố, xã/phường/đặc khu theo thông tin hiện hành.
* Trường hợp 2: Cần sửa lại thông tin của địa điểm kinh doanh chính:
+ NNT thuộc trường hợp đăng ký thuế theo cơ chế liên thông: khi NNT bấm chọn “Thay đổi thông tin” thì ứng dụng eTax Mobile sẽ xuất hiện thông báo “Việc thay đổi thông tin trụ sở chính doanh được thực hiện qua hệ thống/Cơ quan đăng ký kinh doanh, không thực hiện tại CQT” => NNT cần thực hiện thay đổi thông tin qua cơ quan đăng ký kinh doanh (UBND xã/phường) để dữ liệu đồng bộ với dữ liệu cơ quan thuế.
+ NNT thuộc trường hợp đăng ký thuế trực tiếp với CQT: Tại màn hình “Tra cứu thông tin địa điểm KD”, chọn địa điểm chính, sau đó bấm chọn “Thay đổi thông tin”, hệ thống chuyển sang tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế, nhập địa chỉ mới, bấm chọn hoàn thành kê khai và xác thực OTP đẻ nộp tờ khai.
* Trường hợp 3: NNT có nhu cầu thay đổi địa điểm kinh doanh chính sang một địa điểm khác đã có danh sách. Tại màn hình “Tra cứu thông tin địa điểm KD”, kích chọn địa điểm kinh doanh chính hiện tại, bấm chọn “Chấm dứt địa điểm kinh doanh”, trên cửa sổ hiện ra tích chọn “Thay đổi địa điểm kinh doanh chính”, chọn địa điểm mới trong danh sách và nộp thông báo 01/TB-ĐĐKD.
* Trường hợp 4: NNT phát sinh địa điểm kinh doanh mới hoặc địa điểm kinh doanh thương mại điện tử nhưng chưa có danh sách để chọn khi khai thuế thì tại màn hình “Tra cứu thông tin địa điểm KD”, bấm chọn “Thành lập địa điểm KD mới”, nhập đầu đủ các thông tin theo yêu cầu và bấm tiếp tục để nộp thông báo 01/TB-ĐĐKD.
Trên đây là thông tin về “Hướng dẫn hộ kinh doanh, CNKD thay đổi địa chỉ địa điểm kinh doanh eTax Mobile chi tiết ra sao?”.
Hộ kinh doanh thành lập thêm địa điểm kinh doanh ngoài trụ sở chính phải làm gì?
Theo điểm d khoản 1 Điều 21 Thông tư 90/2026/TT-BTC quy định như sau:
Điều 21. Địa điểm nộp và hồ sơ đăng ký thuế lần đầu
1. Đối với hộ kinh doanh đăng ký thuế cùng với đăng ký kinh doanh theo cơ chế một cửa liên thông và hộ gia đình, cá nhân quy định tại điểm k, l, m, p khoản 2 Điều 4 Thông tư này
d) Sau khi đăng ký thuế lần đầu, nếu hộ kinh doanh, cá nhân kinh doanh thành lập thêm địa điểm kinh doanh ngoài trụ sở chính thì thực hiện thông báo địa điểm kinh doanh với cơ quan thuế quản lý trực tiếp trụ sở chính của hộ kinh doanh, cá nhân kinh doanh theo quy định tại điểm đ khoản 4 Điều 8 Nghị định số 68/2026/NĐ-CP của Chính phủ quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh và khoản 1 Điều 3 Thông tư số 18/2026/TT-BTC quy định về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
2. Đối với cá nhân khấu trừ và nộp thay thuế cho người nộp thuế khác, cá nhân được cơ quan thuế ủy nhiệm thu quy định tại điểm h, n khoản 2 Điều 4 Thông tư này
a) Địa điểm nộp hồ sơ: thực hiện như quy định tại điểm a, d, đ khoản 6 Điều 7 Thông tư này;
b) Hồ sơ đăng ký thuế: thực hiện như quy định tại điểm a, d, đ khoản 6 Điều 7 Thông tư này.
3. Đối với người nộp thuế là cá nhân không cư trú quy định tại điểm e khoản 2 Điều 4 Thông tư này trực tiếp đăng ký thuế thì thực hiện theo quy định tại điểm a khoản 1 Điều 42 Nghị định số 252/2026/NĐ-CP.
Theo đó, sau khi đăng ký thuế lần đầu, nếu hộ kinh doanh, cá nhân kinh doanh thành lập thêm địa điểm kinh doanh ngoài trụ sở chính thì thực hiện thông báo địa điểm kinh doanh với cơ quan thuế quản lý trực tiếp trụ sở chính của hộ kinh doanh, cá nhân kinh doanh theo quy định tại điểm đ khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP và khoản 1 Điều 3 Thông tư 18/2026/TT-BTC.
Theo Điều 8 Nghị định 68/2026/NĐ-CP quy định như sau:
Điều 8. Nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn
4. Địa điểm khai thuế, nộp thuế
a) Hộ kinh doanh, cá nhân kinh doanh nộp hồ sơ khai thuế bằng phương thức điện tử.
Trường hợp người nộp thuế thuộc đối tượng có hoàn cảnh đặc biệt, bao gồm người cao tuổi, người khuyết tật, người thuộc diện bảo trợ xã hội, người cư trú tại địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn hoặc thuộc trường hợp bất khả kháng khác, không thể thực hiện giao dịch điện tử thì nộp hồ sơ trực tiếp hoặc gửi hồ sơ qua dịch vụ bưu chính đến Trung tâm Phục vụ hành chính công cấp xã;
b) Hộ kinh doanh, cá nhân kinh doanh bao gồm cả kinh doanh thương mại điện tử có nhiều địa điểm kinh doanh (cửa hàng) hoạt động trên cùng địa bàn một tỉnh, thành phố hoặc khác tỉnh, thành phố, thực hiện khai thuế tổng hợp chung cho các địa điểm kinh doanh trên 01 hồ sơ khai thuế để nộp cho cơ quan thuế quản lý trực tiếp trụ sở của hộ kinh doanh, cá nhân kinh doanh được xác định là địa điểm ghi trên giấy chứng nhận đăng ký kinh doanh đối với hộ kinh doanh hoặc trên tờ khai đăng ký thuế đối với cá nhân kinh doanh. Hộ kinh doanh, cá nhân kinh doanh thực hiện nộp thuế cho từng địa điểm kinh doanh.
Trường hợp hộ kinh doanh, cá nhân kinh doanh nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) doanh thu tính thuế thì hộ kinh doanh, cá nhân kinh doanh kê khai doanh thu và số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp theo từng địa điểm kinh doanh.
Trường hợp hộ kinh doanh, cá nhân kinh doanh nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thì hộ kinh doanh, cá nhân kinh doanh kê khai doanh thu từng địa điểm kinh doanh và thực hiện nộp thuế giá trị gia tăng theo từng địa điểm kinh doanh, nộp thuế thu nhập cá nhân tại trụ sở chính;
c) Đối với hộ kinh doanh, cá nhân kinh doanh chỉ có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số và không có địa điểm kinh doanh thì thực hiện kê khai, nộp thuế tại cơ quan thuế quản lý địa bàn nơi hộ kinh doanh, cá nhân kinh doanh cư trú: nơi ở hiện tại; nơi tạm trú hoặc nơi thường trú;
d) Cá nhân có hoạt động cho thuê bất động sản thực hiện khai thuế giá trị gia tăng, thuế thu nhập cá nhân và gửi hồ sơ khai thuế cho cơ quan thuế nơi có bất động sản cho thuê.
Theo đó, trường hợp hộ kinh doanh có nhiều địa điểm kinh doanh (nhiều cửa hàng) trên cùng hoặc khác tỉnh, thành phố thì phải thực hiện khai thuế tổng hợp chung cho tất cả các địa điểm kinh doanh trên 01 hồ sơ khai thuế và nộp cho cơ quan thuế quản lý trực tiếp trụ sở chính của hộ kinh doanh (địa điểm ghi trên giấy chứng nhận đăng ký kinh doanh).
Trường hợp nộp thuế TNCN theo phương pháp thuế suất × doanh thu tính thuế: Hộ kinh doanh phải kê khai doanh thu và số thuế GTGT, thuế TNCN phải nộp theo từng địa điểm kinh doanh.
Trường hợp nộp thuế TNCN theo phương pháp thu nhập tính thuế × thuế suất: Hộ kinh doanh kê khai doanh thu của từng địa điểm kinh doanh, nộp thuế GTGT theo từng địa điểm kinh doanh, còn thuế TNCN được nộp tại trụ sở chính.